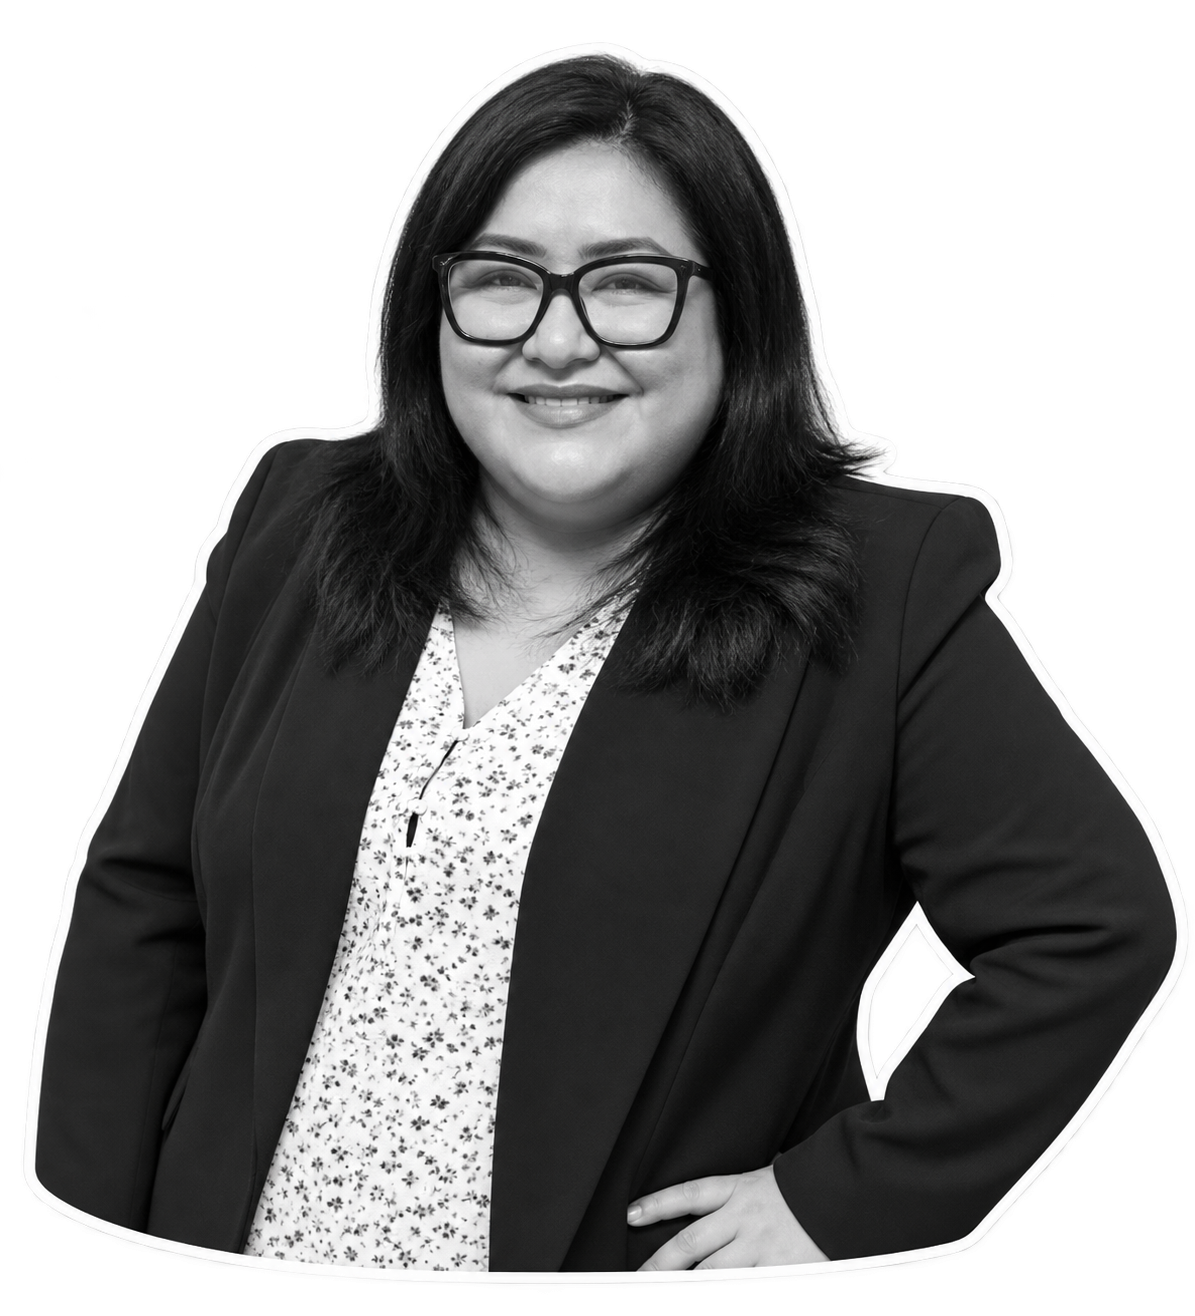
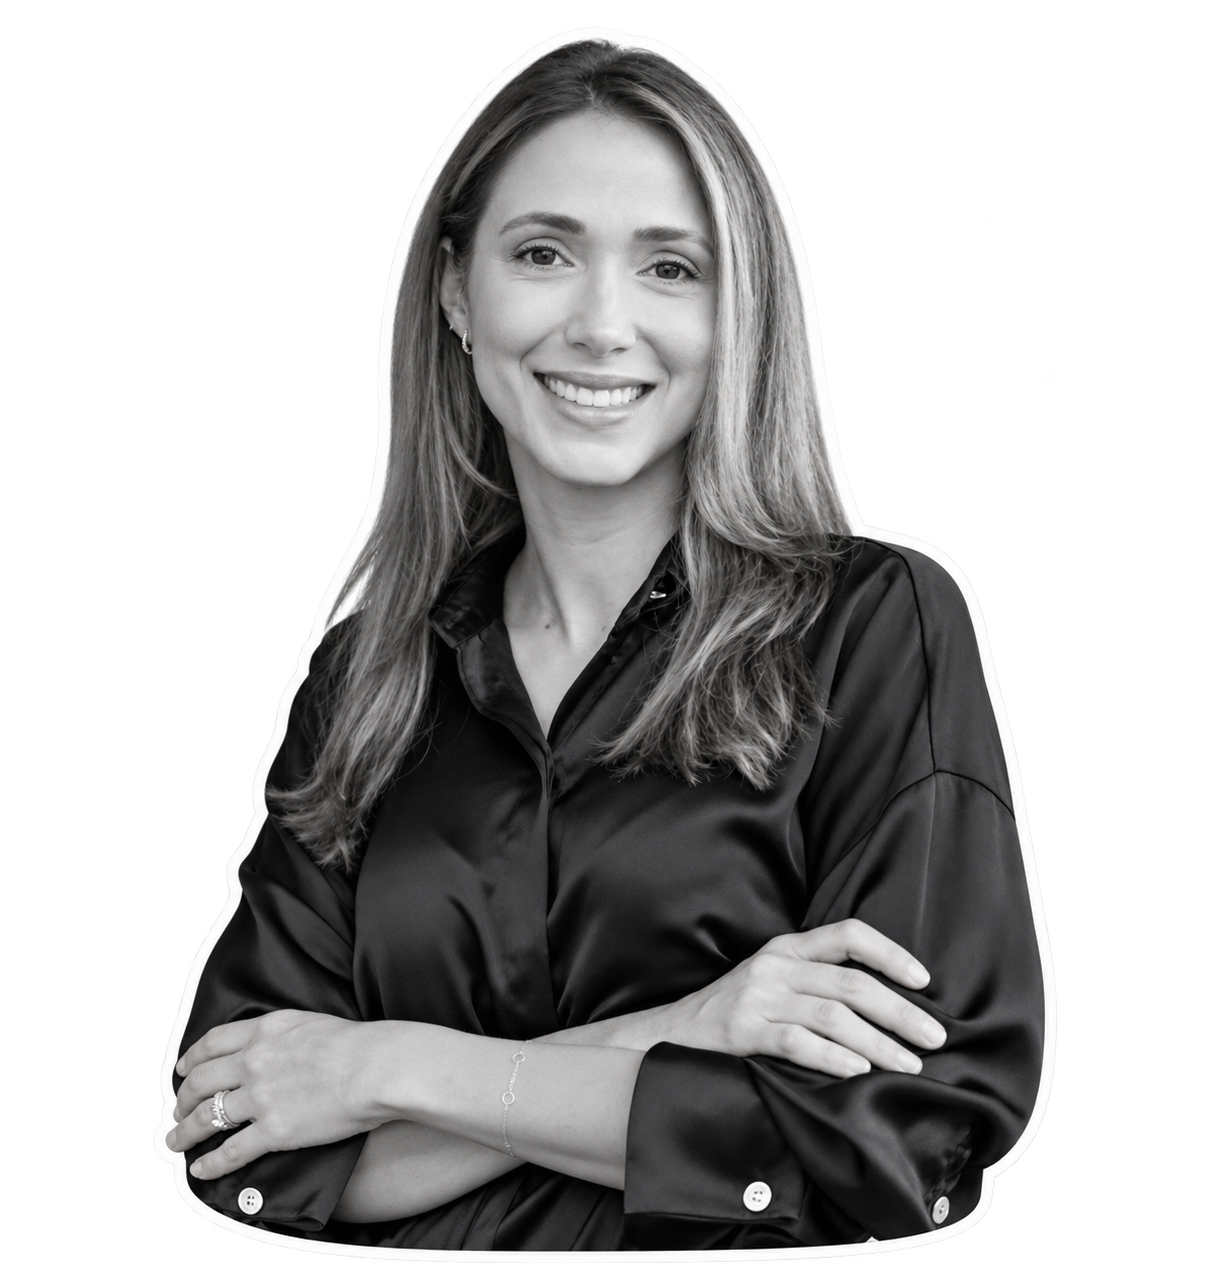
La normalización de cartera también puede ser una oportunidad para conservar la relación con el cliente. Jennifer Villareal, presentada en esta entrevista como gerente de Crédito y Normalización de Cartera de Banco Serfinanza, explica cómo conecta la evaluación del riesgo, la negociación y el servicio en una misma experiencia financiera.
En su conversación con Juan y Felipe en Endeudados, Jennifer propone ampliar la mirada sobre la cobranza: observar el recaudo, la retención de clientes y la contribución de la gestión a la rentabilidad. También cuenta cómo los datos y las alternativas de autogestión pueden ayudar a adaptar el acompañamiento a distintas necesidades.
- Crédito y cobranza forman parte de una relación continua. Jennifer describe el aprendizaje de unir la mirada de riesgo con la búsqueda de alternativas para el cliente.
- La retención merece atención en la gestión de cartera. Propone evaluar si la relación puede mantenerse a largo plazo, junto con los indicadores habituales de mora.
- Los datos deben orientar decisiones concretas. Canal, momento y contenido del contacto son ejemplos que plantea durante el episodio.
- El equipo necesita conocer la experiencia del cliente. Salir del escritorio y escuchar cómo se perciben los procesos ayuda a revisar las decisiones internas.
¿Quién es Jennifer Villareal?
Jennifer ha desarrollado gran parte de su carrera en Banco Serfinanza. En el episodio se presenta una trayectoria cercana a catorce años en la entidad, que comenzó en el área de crédito con enfoque en el segmento empresarial y se amplió hacia la normalización de cartera.
Cuenta que estudió en Bogotá y regresó a Barranquilla, donde realizó su primera entrevista laboral en Serfinanza. Describe el banco como un espacio en el que ha aprendido, acompañado equipos y participado en diferentes procesos.
La lectura aparece como una influencia importante desde su infancia. Jennifer relaciona ese hábito con su interés por entender cómo funcionan las cosas, cuestionar decisiones y ampliar su perspectiva. Esa curiosidad también atraviesa su manera de hablar de liderazgo y transformación tecnológica.
El título del episodio, «Yo te voy a pagar a ti por aprender», viene de una frase que recuerda de su entrevista con la vicepresidenta financiera del banco. Con los años, la interpretó como una expresión de confianza en su potencial y una invitación a seguir desarrollando capacidades.
Conectar el crédito con la normalización de cartera
Jennifer explica que su trabajo inicial en crédito estaba orientado a evaluar riesgos: revisar al cliente, entender la operación y detectar aspectos que podían afectar la decisión de entregar recursos. Esa experiencia le dio una base para conocer necesidades y estructurar soluciones.
Al asumir responsabilidades en cobranza, encontró un reto adicional: identificar oportunidades de negociación con personas que ya tenían una relación con el banco. En su relato, algunas dificultades de pago responden a coyunturas en las que el cliente espera acompañamiento.
El aprendizaje consistió en combinar ambas perspectivas: cuidar los intereses de la entidad y entender qué alternativa podía ayudar al cliente a avanzar. Jennifer vincula ese trabajo con la calidad del servicio y con la posibilidad de preservar una relación valiosa.
Para una operación de cartera, la entrevista plantea una pregunta útil: ¿cómo circula entre las áreas lo que se aprende del cliente? La evaluación inicial, las conversaciones posteriores y la negociación ofrecen información que puede ayudar a entender mejor esa relación.
Retención de clientes: una dimensión para evaluar la cobranza
Cuando le preguntan por las métricas que considera importantes, Jennifer propone dar más espacio a la retención de clientes. Reconoce los indicadores de cartera vencida, cartera en riesgo y contención de mora, y añade la necesidad de observar la continuidad de la relación.
«Yo quiero mantener a mis clientes conmigo el mayor tiempo posible».
Jennifer Villareal, en Endeudados.
Su propuesta se refiere a los clientes cuya relación tiene sentido conservar. La idea es que la gestión permita atender una dificultad sin perder de vista el vínculo que puede continuar después de normalizar la obligación.
También destaca la rentabilidad: cómo las decisiones de crédito y cobranza, consideradas en conjunto, aportan al resultado de la entidad y a su capacidad de seguir ofreciendo productos y servicios.
La entrevista no establece una fórmula de retención ni presenta resultados de un indicador ya implementado. Jennifer lo plantea como una dimensión que considera valiosa para evaluar las áreas de cartera.
| Dimensión | Enfoque de la entrevista | Pregunta para la operación |
|---|---|---|
| Comportamiento de la cartera | Seguir los indicadores habituales de mora y riesgo. | ¿Cómo evoluciona la cartera durante la gestión? |
| Retención | Observar la continuidad de las relaciones que se busca conservar. | ¿Qué sucede con el cliente después de resolver su dificultad? |
| Servicio | Entender cómo percibe el cliente el acompañamiento. | ¿La alternativa y el contacto respondieron a su necesidad? |
| Rentabilidad | Relacionar la gestión con el resultado de la entidad. | ¿Cómo contribuyen las decisiones de cartera al desempeño del banco? |
Las preguntas de la tabla son una síntesis editorial de lo conversado. Para convertirlas en métricas comparables, cada operación necesitaría definir población, período y criterios de seguimiento.
Datos para una cobranza más personalizada
Para Jennifer, uno de los retos de la normalización de cartera es escoger qué hacer con la información disponible. En el episodio relaciona el uso de los datos con decisiones sobre segmentación, atención y comunicación.
Sus ejemplos son concretos: un cliente puede preferir WhatsApp y necesitar instrucciones claras para pagar; otro puede valorar una llamada que le recuerde el vencimiento. La tarea es entender qué tipo de contacto resulta útil para cada persona.
También señala que las preferencias pueden variar entre etapas. Alguien puede querer una originación digital y después necesitar acompañamiento durante el pago. Conocer esa diferencia ayuda a revisar la experiencia completa.
Desde una lectura operativa, el episodio invita a vincular cada dato con una decisión: qué canal elegir, qué información comunicar y qué apoyo ofrecer. Ese vínculo permite dar un propósito al análisis de cartera.
Autogestión y alternativas para normalizar la cartera
Jennifer describe una solución desarrollada internamente en Serfinanza llamada Centro de Soluciones. Según explica, permite a los clientes consultar alternativas de pago o normalización de su cartera de consumo y escoger entre las opciones disponibles para su caso.
Lo que destaca es la posibilidad de dar al cliente mayor participación en la decisión. En su relato, la herramienta presenta alternativas que la entidad considera viables y permite que la persona valore cuál se ajusta mejor a su dinámica familiar y a su flujo de caja.
La experiencia le sirve para hablar de tecnología y libertad de elección dentro de las opciones ofrecidas. También menciona aprendizajes sobre el contacto con clientes. El episodio no aporta cifras que permitan cuantificar ese efecto ni comparar la solución con otros canales.
Para quien está diseñando una experiencia de autogestión, proponemos revisar tres preguntas derivadas de la conversación: ¿las opciones se entienden?, ¿el cliente puede distinguir sus diferencias?, ¿qué acompañamiento necesita para avanzar? Son preguntas editoriales para analizar el proceso.
IA en cobranza preventiva: lo que Jennifer estaba explorando
Al momento de la entrevista, Jennifer cuenta que el banco trabajaba con un proveedor externo en el entrenamiento de agentes de inteligencia artificial para apoyar la cobranza preventiva y la gestión de cartera vigente.
Describe el interés por adaptar características de la interacción, como el tono de voz y los términos utilizados, al contexto de los clientes. También menciona trabajo con IA en analítica y segmentación para entender mejor cómo desean ser contactados.
En la conversación presenta el proyecto de agentes como una iniciativa que esperaban lanzar. Este artículo recoge ese estado de desarrollo; la entrevista no establece una fecha de puesta en producción ni resultados posteriores. El proveedor no se identifica.
Su criterio para ordenar las iniciativas es el valor que pueden generar dentro de la organización y para el cliente. En ese enfoque, la personalización debe ayudar a que el contacto se perciba como un acompañamiento útil.
Escuchar al cliente más allá del escritorio
Jennifer recomienda que los equipos que trabajan en procesos internos salgan a conocer cómo se perciben los productos y servicios. Habla de escuchar las experiencias que circulan fuera de la oficina y entender qué necesita la gente en las distintas etapas de su relación con el banco.
Una historia personal ilustra el tipo de atención que valora. Cuando buscaba financiar un apartamento, una gerente de relación dedicó tiempo a entender su necesidad y estructurar una alternativa. Jennifer recuerda ese acompañamiento como una razón para mantener su vínculo con aquella entidad.
La anécdota muestra el valor que atribuye a una relación de confianza. En su trabajo, invita a los equipos a conocer el efecto de sus decisiones sobre la experiencia del cliente, desde la originación hasta el seguimiento de la cartera.
Su experiencia complementa las otras conversaciones de Endeudados: David Espitia profundiza en segmentación y seguimiento de indicadores; Itzel Miranda aborda la escucha y el acompañamiento al equipo; y Enrique Guayazan comparte aprendizajes sobre la transición hacia la cobranza con IA.
Equipos de crédito y cobranza que trabajan de forma integrada
Al responder qué había aprendido recientemente de su equipo, Jennifer destaca la importancia de trabajar de manera coordinada. Cada responsable puede estar concentrado en su proceso y, al mismo tiempo, necesitar información y decisiones de otras áreas.
En su relato, crédito, cobranza, finanzas y el área comercial necesitan encontrar un propósito común. Esa coordinación permite revisar la experiencia desde distintas perspectivas y conectar las decisiones internas con lo que recibe el cliente.
A partir de la entrevista, proponemos una secuencia para revisar esa integración:
- Recoger la experiencia del cliente. Identificar dificultades que aparezcan entre la solicitud del crédito, el pago y la normalización.
- Compartir lo aprendido entre áreas. Llevar esas observaciones a quienes evalúan riesgos, estructuran alternativas y realizan el contacto.
- Vincular datos con decisiones. Precisar qué información ayuda a elegir el canal, el mensaje y el apoyo.
- Revisar el resultado completo. Observar la evolución de la cartera junto con el servicio, la continuidad de la relación y la rentabilidad.
Esta secuencia es una síntesis editorial. El hilo conductor de la conversación es atender al cliente con una visión que conecte las etapas de su relación financiera.
Preguntas sobre normalización de cartera y retención
¿Qué propone Jennifer Villareal sobre la retención en cobranza?
Propone incorporar una mirada sobre la continuidad de la relación con los clientes que la entidad busca conservar. La presenta junto con los indicadores de mora, el servicio y la rentabilidad.
¿Cómo conecta la experiencia en crédito con la normalización de cartera?
Jennifer combina la evaluación de riesgos con la búsqueda de oportunidades de negociación. Su objetivo es entender la necesidad del cliente y encontrar alternativas que cuiden también los intereses del banco.
¿Qué datos considera útiles para personalizar el contacto?
En el episodio menciona preferencias de canal, disponibilidad y necesidades de acompañamiento. Los relaciona con decisiones sobre cómo contactar al cliente y qué información ofrecerle.
¿El proyecto de agentes de IA ya estaba en producción?
Jennifer lo describe como una iniciativa en entrenamiento que esperaban lanzar al momento de la entrevista. El episodio no confirma una puesta en producción ni presenta resultados posteriores.
Fuente y elaboración: artículo del equipo editorial de Callbook AI basado en la entrevista de Endeudados con Jennifer Villareal, «Yo te voy a pagar a ti por aprender». Las experiencias y opiniones se atribuyen a la invitada. La tabla, las preguntas de revisión y la secuencia de aplicación son una síntesis editorial. Los proyectos se describen según su estado al momento de la conversación y no se atribuyen a Callbook.